
مدرجة في 
 Years active
 العربيه - Arabic


 English

 Japanese - 日本語
 Korean -한국어 (대한민국)
 Portuguese - Português
 Russian - Русский
 Spanish - Español
 Thai - ไทย


تواصل معنا
- الصفحة الرئيسية
Years activeتواصل معنا

 09/09/2026 - 04:32 UTC
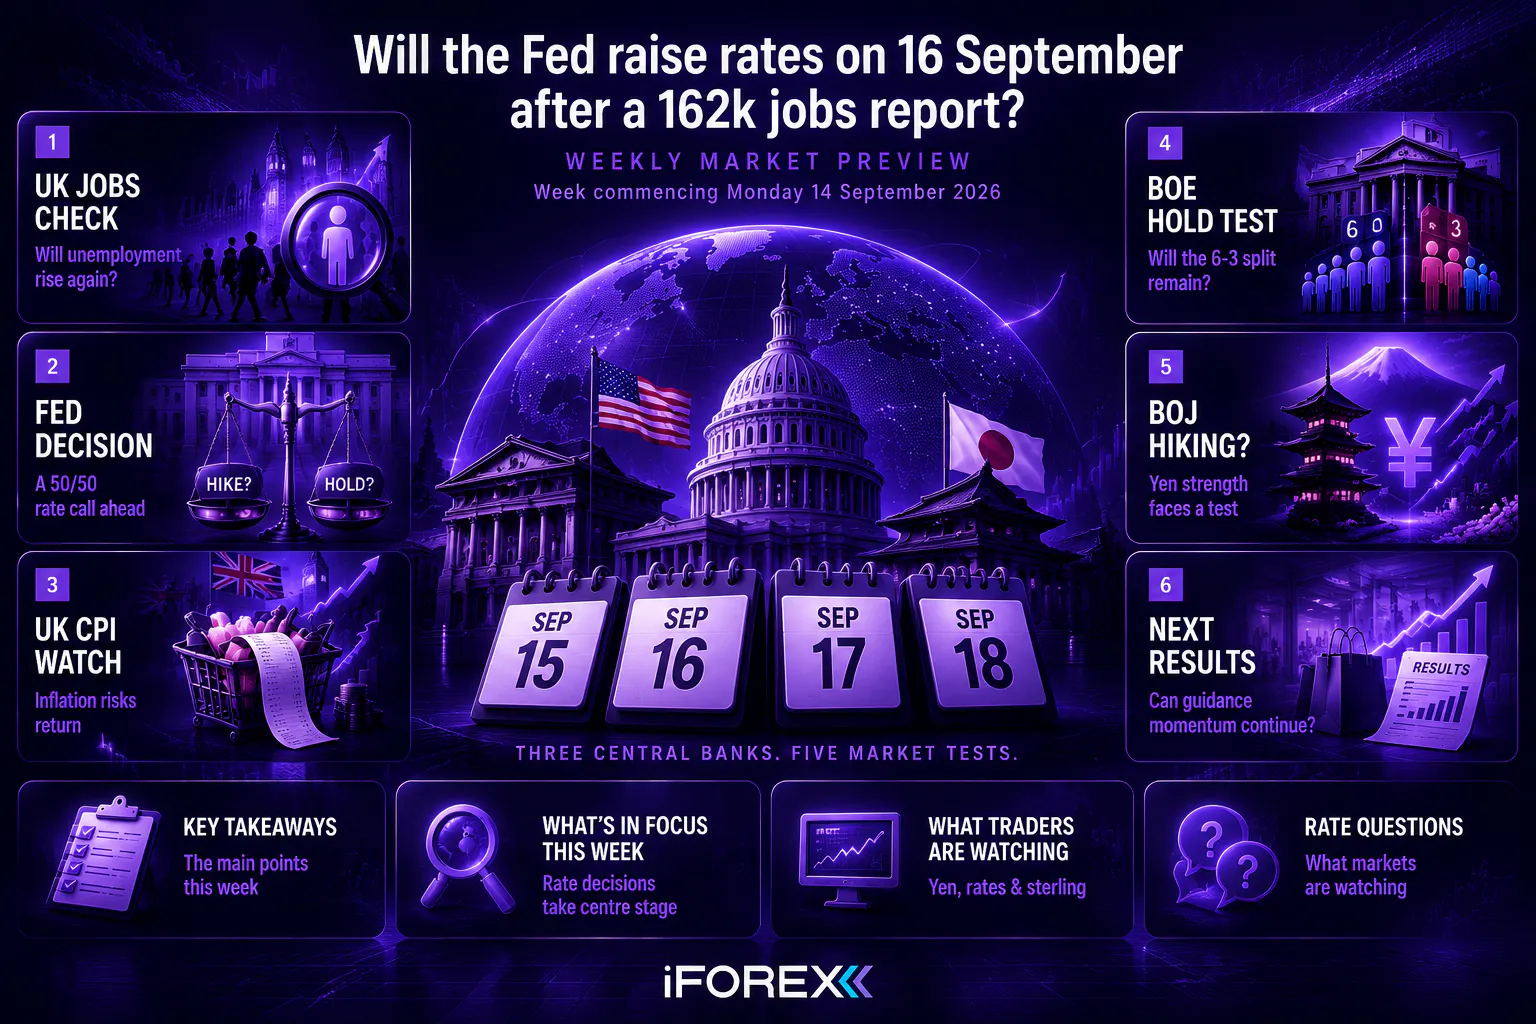
هل يرفع الاحتياطي الفيدرالي الفائدة في اجتماعه يوم 16 سبتمبر 2026؟

• يعلن الاحتياطي الفيدرالي قراره بشأن الفائدة يوم الأربعاء 16 سبتمبر، مع احتمالات رفع توصف بأنها نحو 50/50.
• جاءت وظائف أغسطس عند 162 ألفاً مقابل توقعات بـ 56 ألفاً، مع مراجعة يونيو ويوليو صعوداً بمجموع 55 ألفاً.
• تصدر بيانات الأجور والبطالة في المملكة المتحدة لشهر يوليو يوم الثلاثاء 15 سبتمبر، بعد ارتفاع معدل الشهر الواحد ليونيو إلى 5.4%.
• يصدر مؤشر أسعار المستهلك البريطاني لشهر أغسطس يوم الأربعاء 16 سبتمبر، بعد ارتفاع التضخم الكلي إلى 2.9% في يوليو.
• يتخذ بنك إنجلترا قراره يوم الخميس 17 سبتمبر، مع عدم توقع أي تغيير بعد انقسام التصويت 6-3 في يوليو.
• يجتمع بنك اليابان يوم الجمعة 18 سبتمبر، ومن المتوقع أن يرفع سعر الفائدة الأساسي لديه إلى 25 نقطة أساس.

الحدث الأبرز من حيث المخاطر هذا الأسبوع هو قرار الفائدة الصادر عن الاحتياطي الفيدرالي يوم الأربعاء 16 سبتمبر، حيث يضع التقرير احتمالات الرفع عند نحو 50/50.
تقرير وظائف قوي لشهر أغسطس بلغ 162 ألفاً مقابل توقعات بـ 56 ألفاً، إلى جانب مراجعات صعودية بمقدار 55 ألفاً ليونيو ويوليو، دفع الأسواق مجدداً نحو تسعير رفع الفائدة. وقد صوّت ثلاثة من المسؤولين بالفعل لصالح الرفع في يوليو. في المقابل، يقف مؤشر أسعار المستهلك الأساسي عند 2.5%، وهو أدنى مستوى في خمس سنوات، ويشير التقرير إلى أنه من الصعب تصور ما الذي سيفعله الرفع لتعويض تضخم كلي مدفوع بالطاقة. ويلي ذلك قراران آخران خلال 48 ساعة: بنك إنجلترا في 17 سبتمبر حيث لا يُتوقع أي تغيير، وبنك اليابان في 18 سبتمبر حيث يبدو الرفع إلى 25 نقطة أساس شبه محسوم.

وفقاً للتقرير، فإن الأدوات الأكثر تأثراً هذا الأسبوع هي الين الياباني وزوج الدولار/الين حول قرار بنك اليابان يوم الجمعة، وأسعار الفائدة الأمريكية والدولار قبيل اجتماع اللجنة الفيدرالية للسوق المفتوحة يوم الأربعاء، والجنيه الإسترليني عبر بيانات الأجور يوم الثلاثاء وقرار بنك إنجلترا يوم الخميس، وأسعار الطاقة على خلفية استمرار المناوشات بين الولايات المتحدة وإيران، وأسهم شركة نكست يوم الخميس.
ثلاثة قرارات لبنوك مركزية في ثلاثة أيام قد تتحرك بسرعة في كلا الاتجاهين. حدّد حجم مراكزك بما يتناسب مع ذلك، لا بما يتناسب مع النتيجة التي تتوقعها، وتذكّر أن الخسائر قد تأتي بالسرعة نفسها التي تأتي بها الأرباح.
الأسبوع الذي يبدأ يوم الاثنين ١٤ سبتمبر ٢٠٢٦
من مايكل هيوسون
كان هناك دائماً اشتباه بأن تقرير الوظائف غير الزراعية الأمريكي لشهر يوليو كان قيمة شاذة إلى حد ما، حين جاءت الأرقام عند سالب 23 ألفاً، إلى جانب مراجعات هبوطية لمايو ويونيو بلغ مجموعها 103 آلاف. وقد تأكد ذلك الاشتباه في أعقاب تقرير وظائف قوي لشهر أغسطس أظهر أن عدد الوظائف الجديدة تجاوز التوقعات البالغة 56 ألفاً بفارق كبير، مسجلاً قراءة عند 162 ألفاً.
ليس ذلك فحسب، بل شهدنا أيضاً مراجعة شهري يونيو ويوليو صعوداً بمجموع 55 ألفاً، بما يساعد على معادلة المراجعات الهبوطية التي شوهدت في يوليو. وفي مواجهة هذا النوع من التقلبات في البيانات، لا عجب في أن رئيس الاحتياطي الفيدرالي كيفن وارش لم يكن ليرغب في تقديم أي نوع من التوجيه المستقبلي. فالتقلبات التي شوهدت في بعض البيانات تكاد تصيب بالدوار.
علاوة على ذلك، فإن هذه التقلبات في البيانات لا تفعل الكثير لبعث الثقة في قدرة مكتب إحصاءات العمل على تتبع البيانات بفعالية. قارن التقلبات في البيانات الرسمية بتلك الواردة في تقارير ADP، والتي تتسم بانتظام أكبر بكثير في طبيعتها.
مع بقاء معدل البطالة مستقراً عند 4.1% وارتفاع معدل المشاركة قليلاً إلى 61.6% من 61.4%، يبدو أن سوق العمل الأمريكي في حالة صحية مستقرة إلى حد معقول.
وبطبيعة الحال، فإن طبيعة بيانات الوظائف دفعت الأسواق مرة أخرى إلى التحول نحو احتمال رفع الفائدة عندما يجتمع الاحتياطي الفيدرالي الأسبوع المقبل.
من المؤكد أن القرار يبدو متوازناً بدقة، مع ارتفاع المخاطر أكثر في ظل التدخل الأخير من الرئيس ترامب، الذي حث اللجنة الفيدرالية للسوق المفتوحة على خفض الفائدة، وإلا فإنه سيقطع التجارة مع الدول التي تحقق فوائض تجارية كبيرة مع الولايات المتحدة.
وبصرف النظر عن عبثية مثل هذه السياسة، وعن حقيقة أن خفض الفائدة سيزيد من مخاطر التضخم، يبدو أن شهر العسل قد انتهى بالنسبة لرئيس الاحتياطي الفيدرالي كيفن وارش فيما يتعلق بالرئيس، مع أرقام التضخم الأخيرة لشهر أغسطس التي لم تصدر بعد، والتي قد تغيّر احتمالات توقيت أي قرار محتمل برفع الفائدة من عدمه.
وإلى جانب المخاوف بشأن الاقتصاد الأمريكي ومسار أسعار الفائدة، تواصل أسعار الطاقة الارتفاع على خلفية استمرار المناوشات بين الولايات المتحدة وإيران، ولن يقتصر التركيز على الاحتياطي الفيدرالي وحده في الأيام المقبلة.
لدينا أيضاً قرارات بشأن أسعار الفائدة من بنك إنجلترا وبنك اليابان.
يبدو أن إجراءات البنك المركزي الياباني، إلى جانب وزارة المالية وكذلك الخزانة الأمريكية، قد ساعدت في عكس الضعف الأخير في الين الياباني.
قد يكتسب الارتفاع الأخير في الين مزيداً من الزخم خلال الأيام القليلة المقبلة إذا أشار بنك اليابان إلى عزمه رفع الفائدة بوتيرة أكثر حدة في الأشهر المقبلة، إضافة إلى الرفع المرتقب الذي يُتوقع تنفيذه عند اجتماعه في 18 سبتمبر.
ولا يُتوقع أن يقدم بنك إنجلترا أي تغييرات.
ارتفع معدل البطالة الشهري لشهر يونيو إلى 5.4% من 4.6%، ومن المتوقع على نطاق واسع أن يتجاوز معدل البطالة لثلاثة أشهر، الذي سيصدر في 15 سبتمبر، نسبة 5%.

لأجور/البطالة في المملكة المتحدة (يوليو) – 15/09 – أياً كان ما تستخلصه من أرقام البطالة الأحدث في يونيو، فقد كان هناك سبب ضئيل للابتهاج حتى مع إظهار نمو الأجور علامات على مزيد من التباطؤ، على الأقل في القطاع الخاص. أما القطاع العام فكان قصة مختلفة ورسم صورة من التهور المالي. وفي حين لم يتحرك رقم البطالة الكلي للأشهر الثلاثة حتى يونيو، وبقي مستقراً عند 4.9%، كانت هناك إشارة منذرة لما هو قادم مع ارتفاع معدل الشهر الواحد ليونيو بحدة إلى 5.4%، صعوداً من 4.6% في مايو. وحتى مع الأخذ في الاعتبار أن معدل الشهر الواحد قد يكون متقلباً، فإن هذا مقلق بوجه خاص، ويشير إلى أن البطالة تتجه نحو الارتفاع مجدداً. أما بيانات الأجور فكانت متباينة، إذ جاءت عند 3.5%، بارتفاع متواضع من 3.4%، وهو ما ينبغي أن يكون كافياً لإبقاء بنك إنجلترا دون تغيير عندما يجتمع في 17 سبتمبر. غير أنه بالنظر عن كثب، اتسعت الفجوة بين أجور القطاع الخاص وأجور القطاع العام أكثر، مع تباطؤ نمو أجور القطاع الخاص إلى 2.8% وهو أدنى مستوى في ست سنوات. قارن ذلك بأجور القطاع العام التي قفزت إلى 6.2% من 5.5%، وستكون أمام وصفة لعدم الاستدامة فيما يتعلق بالمالية العامة. وقد ظهر مزيد من الأدلة على أن سوق العمل يعاني في أرقام الوظائف الشاغرة التي تباطأت أكثر إلى 707 آلاف وهو أدنى مستوى في اثني عشر عاماً. وبقي معدل الخمول الاقتصادي مستقراً عند 20.9%، في حين انخفض عدد الموظفين المدرجين على كشوف الرواتب بمقدار 13 ألفاً في يونيو. وبينما يُتوقع أن يظل نمو الأجور مستقراً في الأرقام الأخيرة، يبدو من المرجح للغاية أن البطالة للأشهر الثلاثة حتى يوليو تتجه للعودة إلى ما فوق 5%.
تتساوى احتمالات اتخاذ القرار في 16 سبتمبر تقريبًا، حيث صوّت ثلاثة مسؤولين بالفعل لصالح الرفع في يوليو، بينما بلغ مؤشر أسعار المستهلكين الأساسي أدنى مستوى له في خمس سنوات عند 2.5%.

قرار الفائدة للاحتياطي الفيدرالي – 16/09 – في ضوء التصريح الأخير لرئيس الاحتياطي الفيدرالي كيفن وارش في جاكسون هول بأنه ملتزم بإعادة معدل التضخم إلى المستهدف، جاء تقرير الوظائف يوم الجمعة تذكيراً، إن كانت هناك حاجة لذلك، بأن الاقتصاد الأمريكي لا يزال مرناً. كما دفع ذلك الرئيس ترامب إلى حث الاحتياطي الفيدرالي على خفض الفائدة وإلا فإنه سيوقف التجارة مع الدول التي تحقق فوائض تجارية كبيرة مع الولايات المتحدة. نعلم بالفعل من اجتماع الاحتياطي الفيدرالي الأخير أن هناك مجموعة من مسؤولي الفيدرالي يرون أن رفع الفائدة ضروري. فقد صوّتت بيث هاماك من فيدرالي كليفلاند، ولوري لوغان من فيدرالي دالاس، ورئيس فيدرالي مينيابوليس نيل كاشكاري، جميعهم لصالح رفع الفائدة في يوليو، في حين صوّتت اللجنة الفيدرالية للسوق المفتوحة على إبقاء الفائدة دون تغيير بفارق 9-3. وفي الأيام القليلة الماضية، استمعنا إلى رئيس فيدرالي نيويورك جون ويليامز ومحافظ الفيدرالي كريستوفر والر اللذين أشارا إلى أن هناك ما يمكن خسارته قليلاً من الانتظار فترة أطول قليلاً قبل الإشارة إلى تشديد السياسة النقدية، مع التحفظ بأن هذا قيل قبل أرقام مؤشر أسعار المستهلك لشهر أغسطس هذا الأسبوع. أما فيما يتعلق باتجاهات التضخم الأساسي، فلم يكن هناك دليل يُذكر على ذلك، مع تراجع مؤشر أسعار المستهلك الأساسي إلى 2.5%، عائداً إلى المستوى الذي كان عليه في يناير وهو أدنى مستوى في خمس سنوات. أما التضخم الكلي فكان أعلى وأكثر تقلباً بكثير، لكن ذلك يعود بشكل رئيسي إلى أسعار الطاقة، ومن الصعب تصور ما الفائدة التي سيحققها رفع الفائدة لتعويض ذلك. وسيتوقف الكثير على المستوى الذي ستأتي عنده قراءة مؤشر أسعار المستهلك لشهر أغسطس، مع احتمالات رفع متكافئة تماماً عند 50/50 حين يعلن الاحتياطي الفيدرالي قراره في 16 سبتمبر
ارتفع معدل التضخم الرئيسي إلى 2.9% في يوليو بسبب سقف أسعار الطاقة، ومع ارتفاع أسعار النفط والغاز والمنتجات الزراعية، قد يكون يوليو أفضل ما يمكن توقعه.

مؤشر أسعار المستهلك البريطاني (أغسطس) – 16/09 – لم تكن هناك مفاجآت تُذكر في أرقام مؤشر أسعار المستهلك ليوليو، والتي أظهرت أن التضخم الكلي ارتفع إلى 2.9%، مع قيام الزيادة في سقف أسعار الطاقة بمعظم العبء. وعلى صعيد كثير من المقاييس الأخرى كانت هناك أنباء أكثر إيجابية مع تباطؤ تضخم الغذاء أكثر إلى 1.3% من 1.7% وهو أدنى مستوى منذ أكتوبر 2021. كما كانت هناك أنباء إيجابية بشأن تضخم الخدمات الذي جاء عند 3.4%. ورغم أن كل ذلك يمثل أنباءً جيدة، فإن هناك توقعاً متنامياً بأن هذا على الأرجح أفضل ما يمكن الوصول إليه لكليهما. فلم نشهد ارتفاع أسعار النفط والغاز في الأسابيع الأخيرة فحسب، بل إن الأسعار الزراعية ترتفع بقوة أيضاً، ما يثير التساؤل عما إذا كنا قريبين من نقطة القاع لتضخم الغذاء في المدى القريب؟ كما بدأت الإيجارات في الارتفاع، بعد أن تراجعت إلى أدنى مستوياتها في أربع سنوات في الربع الأول، ثم ارتفعت بحدة في الأشهر الأخيرة لتصل إلى 4.1% في يوليو، وهو أعلى مستوى منذ أكتوبر من العام الماضي. وقد يعود ذلك إلى قانون حقوق المستأجرين الأخير الذي دخل حيز التنفيذ في الأول من مايو. كل هذا يشير إلى أنه مع اتجاه أسعار النفط والغاز إلى الارتفاع مجدداً، وتوقع زيادة أخرى في سقف أسعار الطاقة الشهر المقبل، فإن الصورة مع دخول فصل الشتاء من المرجح أن تزداد قتامة، مع تنامي خطر أننا ربما نكون قد شهدنا قاعاً قصير الأجل فيما يتعلق بالتراجع الأخير إلى 2.6%.

قرار الفائدة لبنك إنجلترا – 17/09 – عندما اجتمع بنك إنجلترا آخر مرة في نهاية يوليو، أُبقيت أسعار الفائدة دون تغيير، غير أن التصويت هذه المرة انقسم 6-3 مع انضمام كاثرين مان إلى هيو بيل وميغان غرين في الدعوة إلى رفع بمقدار 25 نقطة أساس إلى 4%. ولم يبدُ ذلك مفاجئاً إلى حد كبير بعد تصريحاتها في مايو بشأن مخاطر الأسعار الأعلى والأكثر رسوخاً، إلا أنه يبدو أن هناك فرصة ضئيلة لاتساع هذا الانقسام أكثر في المدى القريب، حتى إذا شهدنا عودة التضخم الكلي إلى ما فوق 3%. وإحجام الأعضاء الآخرين عن الانضمام إلى هذه المجموعة الثلاثية أمر مفهوم في ضوء التحديات التي تواجه الاقتصاد الأوسع، رغم ما يبدو أنه بداية قوية للربع الثالث على صعيد البيانات، مع ميل المخاطر بوضوح نحو الجانب السلبي فيما يتعلق بالنشاط الاقتصادي المستقبلي. ويبدو أن الحكومة لم تتعلم سوى القليل من دروس العامين الماضيين حين تسببت المضاربات المكثفة بشأن الموازنة في دفع الشركات إلى تأجيل وتأخير قرارات مهمة حتى بعد إعلان وزير المالية، بسبب عدم اليقين بشأن طبيعة الزيادات والتغييرات الضريبية المستقبلية. ومن المرجح أن يؤدي عجز هذه الحكومة حتى عن النظر في أي شيء بخلاف مزيد من الزيادات الضريبية إلى انسحاب الشركات إلى الهامش مرة أخرى، فضلاً عن الاستمرار في تأجيل قرارات الإنفاق المستقبلية. ولا يُتوقع أي تغيير في سياسة أسعار الفائدة مع توقع بقاء الانقسام كما هو

الفائدة لبنك اليابان 18/09 – يبدو الأمر شبه محسوم إلى حد كبير أن بنك اليابان سيرفع سعر الفائدة الأساسي لديه إلى 25 نقطة أساس عندما يجتمع في وقت لاحق من هذا الشهر. فقد بلغ الضغط على الين الياباني حداً دفع المسؤولين في وزارة المالية، إلى جانب الخزانة الأمريكية، إلى أن يقرروا أن ما حدث يكفي، عبر تدخلات في سوق العملات، وبيع زوج اليورو/الين الذي دفع زوج الدولار/الين إلى الانخفاض بحدة الشهر الماضي. ومع إشارة الخزانة الأمريكية أيضاً إلى استعدادها للتحرك في محاولة لكبح العوائد طويلة الأجل، يبدو أن اتجاه المسار فيما يخص الين الياباني قد تغيّر، مع تحول مستوى 160 إلى ما يشبه الحاجز. كما ترتفع العوائد اليابانية توقعاً لسياسة أكثر تشدداً من بنك اليابان مع عودة أسعار الفائدة طويلة الأجل الآن إلى مستويات شوهدت آخر مرة في التسعينيات. ولا تكتفي الأسواق بتسعير رفع للفائدة من بنك اليابان هذا الأسبوع، بل يجري تسعير مزيد من الرفع قبل نهاية هذا العام. كما بدأنا نسمع مزيداً من الحديث المتشدد من مسؤولي بنك اليابان بشأن الحاجة إلى البدء في دفع الفائدة نحو الأعلى. فقد استمعنا إلى شخصيات مثل هاجيمي تاكاتا، عضو مجلس إدارة بنك اليابان، الذي دعا إلى نهج أكثر مرونة بشأن الفائدة، في حين قال المحافظ أويدا إن موضوع رفع الفائدة سيكون مطروحاً على الطاولة في كل اجتماع من الآن فصاعداً. وقد ساعدت تصريحات وزير الخزانة الأمريكي سكوت بيسنت بأن الحكومة اليابانية، وكذلك بنك اليابان، ستتخذان إجراءات لدعم الين في الارتداد الأخير للعملة اليابانية، غير أن ذلك قد يكون مجرد حالة من التأثير اللفظي، مع أنه كما هو الحال مع أي نوع من التدخل اللفظي، لا يزال يحتاج إلى متابعة فعلية.
لم تُعلن نيكست عن نتائجها دون رفع التوقعات منذ عامين تقريباً، وشهد شهر أغسطس رفعاً آخر بعد ارتفاع مبيعاتها بالسعر الكامل بنسبة 9.2% في الربع الثاني.

نكست النصف الأول 27 – 17/09 – بالنسبة لكثير من تجار التجزئة لم تكن بيئة التداول سهلة، غير أن نكست نجحت في تمييز نفسها عن كثير من أقرانها منذ عدة سنوات، مع قدرة متزايدة على تجاوز التوقعات ورفع توجيهاتها على أساس منتظم. فقد مضى ما يقرب من عامين منذ أن أعلنت نكست نتائجها للسوق دون رفع توجيهاتها سواء بشأن مبيعات السعر الكامل أو على أساس الأرباح. وفي أغسطس، حققت الشركة ذلك مجدداً، بما ساعد على دفع السهم إلى مستوى قياسي جديد، وإن كنا قد تراجعنا قليلاً منذ ذلك الحين. فقد ارتفعت مبيعات السعر الكامل في الربع الثاني بنسبة 9.2%، متجاوزة التوقعات بمقدار 70 مليون جنيه إسترليني بفضل الطقس الأكثر دفئاً في الأشهر القليلة الماضية. ونتيجة لذلك، قالت الشركة إنها ترفع توجيهاتها لأرباح العام الكامل قبل الضرائب بمقدار 25 مليون جنيه إسترليني إلى 1.24 مليار جنيه إسترليني، وهو ما سيكون أعلى بنسبة 7.3% من أرباح 2026، مع مساهمة قطاع التجزئة بمقدار 15 مليون جنيه إسترليني من ذلك الإجمالي. وقد جاء التحسن مدفوعاً إلى حد كبير بالمبيعات عبر الإنترنت التي ساهمت بنسبة 5%، في حين شكّلت المتاجر عبئاً بنسبة سالب 0.3%. وكانت المبيعات الدولية عبر الإنترنت الأبرز بزيادة قدرها 36.9% في مبيعات الربع الثاني نتيجة تحرر الطلب المكبوت في الشرق الأوسط وأوروبا بعد ربع أول ضعيف. وإضافة إلى رفع الأرباح، رفعت نكست أيضاً توقعاتها لمبيعات السعر الكامل إلى 6 مليارات جنيه إسترليني من 5.9 مليار. كما جرى رفع ربحية السهم على أساس قدرة الشركة على إتمام عمليات إعادة شراء أسهم بقيمة 524 مليون جنيه إسترليني. وفي حين ستساعد أرقام النصف الأول الأخيرة هذه على تأكيد ما نعرفه بالفعل، سيظل من المثير للاهتمام سماع ما ستقوله إدارة نكست بشأن توقعاتها للنصف الثاني، وما المخاطر التي من المرجح أن تواجهها الشركة مع دخولنا أشهر الشتاء.
ستصدر ثلاثة قرارات من البنوك المركزية خلال ثلاثة أيام. يبدأ الاحتياطي الفيدرالي يوم الأربعاء 16 سبتمبر، باحتمالات متساوية تقريبًا، بعد أن تجاوزت بيانات الوظائف لشهر أغسطس (162 ألف وظيفة) التوقعات (56 ألف وظيفة)، وتم تعديل بيانات شهري يونيو ويوليو بالزيادة بمقدار 55 ألف وظيفة. يليه بنك إنجلترا في 17 سبتمبر، حيث لا يُتوقع أي تغيير، ومن المتوقع أن تبقى نتيجة التصويت 6-3. ويختتم بنك اليابان الأسبوع في 18 سبتمبر بتوقعات برفع سعر الفائدة إلى 25 نقطة أساس. وتُحدد بيانات الأجور في المملكة المتحدة في 15 سبتمبر ومؤشر أسعار المستهلك في المملكة المتحدة في 16 سبتمبر وضع الجنيه الإسترليني، بينما تُعلن شركة نيكست عن نتائج النصف الأول من العام في 17 سبتمبر.

متى سيُعلن مجلس الاحتياطي الفيدرالي قراره بشأن أسعار الفائدة، وما هي احتمالات رفعها؟
سيُعلن مجلس الاحتياطي الفيدرالي قراره يوم الأربعاء 16 سبتمبر 2026، ويشير التقرير إلى أن احتمالات رفع أسعار الفائدة متساوية تقريبًا (50/50). صوّت ثلاثة مسؤولين لصالح رفع أسعار الفائدة في يوليو، عندما حافظت لجنة السوق المفتوحة الفيدرالية على موقفها بأغلبية 9 أصوات مقابل 3، وسيتوقف الكثير على مستوى مؤشر أسعار المستهلكين لشهر أغسطس.
ماذا أظهر تقرير الوظائف الأمريكية لشهر أغسطس؟
بلغت الوظائف الشاغرة في أغسطس 162 ألف وظيفة مقابل توقعات بلغت 56 ألف وظيفة، وتم تعديل بيانات شهري يونيو ويوليو بالزيادة بمقدار 55 ألف وظيفة مجتمعة. استقرت البطالة عند 4.1%، وارتفعت نسبة المشاركة في سوق العمل بشكل طفيف إلى 61.6% من 61.4%، وهو ما يُشير، وفقًا للتقرير، إلى استقرار سوق العمل.
ما هي البنوك المركزية التي ستُقرر أسعار الفائدة هذا الأسبوع؟
ستُعلن ثلاثة بنوك مركزية قراراتها خلال ثلاثة أيام: مجلس الاحتياطي الفيدرالي يوم الأربعاء 16 سبتمبر، وبنك إنجلترا يوم الخميس 17 سبتمبر، وبنك اليابان يوم الجمعة 18 سبتمبر. ستصدر بيانات الأجور في المملكة المتحدة في 15 سبتمبر، ومؤشر أسعار المستهلك في 16 سبتمبر.
ماذا يُتوقع أن يفعله بنك اليابان في 18 سبتمبر؟
من المتوقع أن يرفع بنك اليابان سعر الفائدة الأساسي إلى 25 نقطة أساس في 18 سبتمبر. وتشير التقارير إلى أن الأسواق تتوقع أيضًا زيادات أخرى قبل نهاية العام، وأن عوائد السندات اليابانية طويلة الأجل عادت إلى مستويات لم نشهدها منذ التسعينيات.
ماذا عن التضخم الأساسي في الولايات المتحدة قبل قرار الاحتياطي الفيدرالي؟
انخفض مؤشر أسعار المستهلك الأساسي إلى 2.5%، ليعود إلى مستوى يناير، وهو أدنى مستوى له في خمس سنوات. أما التضخم العام فقد كان أعلى وأكثر تقلبًا، وهو ما تُعزيه التقارير بشكل رئيسي إلى أسعار الطاقة، مشيرةً إلى صعوبة تصور تأثير رفع سعر الفائدة على تعويض ذلك.
هل يُتوقع أن يُغير بنك إنجلترا أسعار الفائدة في 17 سبتمبر؟
لا يُتوقع أي تغيير يوم الخميس 17 سبتمبر، مع توقعات ببقاء الانقسام عند 6-3. دعت كاثرين مان وهيو بيل وميغان غرين إلى رفع النسبة إلى 4% في يوليو، ولا يرى التقرير سوى فرصة ضئيلة لتوسيع هذه المجموعة على المدى القصير.
هذه المادة (سواء تضمنت آراءً أم لا) هي لأغراض المعلومات العامة فقط، ولا تراعي ظروفك أو أهدافك الشخصية. لا يُعد أي شيء في هذه المادة (ولا ينبغي اعتباره) نصيحة مالية أو استثمارية أو غيرها مما يُعتمد عليه. لم تُعدّ هذه المادة وفقًا للمتطلبات القانونية المصممة لتعزيز استقلالية أبحاث الاستثمار.
المواد الواردة في هذه الوثيقة لا ينبغي أن تُفسّر بأي نحو وفي أي حال من الأحوال– سواء صراحة و/أو ضمناﹰ، بشكل مباشر و/أو غير مباشر كإستشارة إستثمارية، و/أو توصية و/أو إقتراح كإستراتيجية للإستثمار فيما يتعلق بالأدوات المالية، في أي شكل من الأشكال.أي ٳشارة الى الأداء في الماضي و/أو محاكاة الأداء في الماضي المدرجة في هذه الوثيقة لا يعد مؤشراﹰً يحتوي و/أو يتوقع النتائج المستقبلية. لإخلاء المسؤولية الكاملة، انقر هنا
انضم إلى iFOREX للاستفادة من باقتنا التعليمية الحصرية وابدأ في الاستفادة من فرص السوق.
 كتاب إلكتروني للمبتدئين
 حساب تجريبي بقيمة 5000 دولار
 دورة فيديو مكونة من 12 جزءا
 شريك موثوق

 شريك مميز
 من


